Meta 2026年7〜9月期決算:AI設備投資でフリーキャッシュフローがマイナスに
Metaのフリーキャッシュフローが2026年第3四半期(7〜9月期)にマイナスに転じました。同社の10月21日の決算発表によると、設備投資額は349億1000万ドル、営業キャッシュフローは327億9000万ドルで、フリーキャッシュフローはマイナス21億2000万ドルとなりました。売上高は前年同期比26%増の646億ドルと伸びており、広告事業そのものに問題があるわけではありません。差額を生んでいるのはAIインフラの拡張です。Metaは今年の設備投資を1350億〜1450億ドルと見込み、2027年も「積極的な投資を続ける」としています。
市場の反応は厳しいものでした。Fortuneの報道によると、株価は10月21日の時間外取引で一時5%上昇しましたが、CNBCによると翌日には7%近く下落しました。
要点
- 2026年第3四半期の売上高は646億ドルで、前年同期比26%増でした。広告インプレッション数は10%増、広告1件あたりの平均価格は14%上昇しました。
- ファイナンス・リースの元本返済を含む設備投資額は349億1000万ドルで、営業キャッシュフローの327億9000万ドルを上回りました。その結果、フリーキャッシュフローはマイナス21億2000万ドル(前年同期はプラス106億3000万ドル)となりました。
- 営業利益は37%減の129億9000万ドルでした。主因は98億9000万ドルの訴訟関連費用で、これを除くと営業利益は228億8000万ドルとなります。
- 2026年の設備投資見通しは、従来の1300億〜1450億ドルから1350億〜1450億ドルに絞り込まれました。2025年の実績は722億2000万ドルです。
- 長期債務は2025年末の587億4000万ドルから809億2000万ドルに増加し、2026年1〜9月の自社株買いはゼロでした。
- 2027年の設備投資額は示されませんでした。経営陣は予算策定がまだ初期段階にあり、通期見通しは第4四半期決算で示すと説明しています。
2026年第3四半期、Metaのフリーキャッシュフローに何が起きたのか
フリーキャッシュフローとは、事業が生み出した現金から建物や設備への支出を差し引いた額です。Metaは、営業キャッシュフローから有形固定資産の取得額とファイナンス・リースの元本返済額を差し引いたものと定義しています。2026年第3四半期は、327億9000万ドルから設備投資とリース返済の合計349億1000万ドルを差し引き、マイナス21億2000万ドルとなりました。
| 指標 | 2026年第3四半期 | 2025年第3四半期 | 増減 |
|---|---|---|---|
| 売上高 | 646億ドル | 512億4000万ドル | +26% |
| 費用合計 | 516億1000万ドル | 307億1000万ドル | +68% |
| 営業利益 | 129億9000万ドル | 205億4000万ドル | -37% |
| 営業利益率 | 20% | 40% | -20ポイント |
| 営業キャッシュフロー | 327億9000万ドル | 300億ドル | +9% |
| フリーキャッシュフロー | -21億2000万ドル | 106億3000万ドル | マイナスに転落 |
出典:Meta 2026年第3四半期決算発表(Form 8-K、Exhibit 99.1)
24/7 Wall St.をはじめとする複数のメディアは、今回をIPOの年である2012年以来初めてのフリーキャッシュフローのマイナスと報じました。Facebook自身の2012年の開示資料を見ると、同年5月の上場直後にもマイナスの四半期があるため、「2012年以来初」は正確ですが、「上場企業として史上初」は正確ではありません。
営業キャッシュフローは依然として増えています。変わったのは支出の側で、Metaの四半期の設備投資額が、同社のアプリが1四半期に生み出す現金を上回るようになりました。
98億9000万ドルの訴訟関連費用
減益の一部はAIとは関係がありません。Metaは一般管理費に98億9000万ドルの費用を計上しました。これは、10代のメンタルヘルスとソーシャルメディアをめぐる訴訟を解決するため、2026年8月に52の州司法長官と結んだ合意に関連するもので、支払額は最大で約185億9000万ドルとされています。この費用を除くと、営業利益は228億8000万ドル、希薄化後1株当たり利益は7.40ドルとなり、報告値の3.83ドルを上回ります。
AI投資の行き先
Metaの2026年設備投資見通しは、年を追うごとに引き上げられてきました。1月時点では1150億〜1350億ドルでしたが、10月21日には1350億〜1450億ドルに絞り込まれました。2025年第4四半期決算発表によると、2025年の実績は722億2000万ドルで、見通しの中央値である約1400億ドルはそのほぼ2倍にあたります。
資金の大半は、MetaのAIモデルの学習と運用に使うデータセンター、サーバー、ネットワーク機器に向かっています。Motley Foolが公開した決算説明会の書き起こしによると、マーク・ザッカーバーグ氏はMetaのアシスタント「Muse」について「非常に計算負荷が高い」と述べ、支出を同社の目標である「パーソナル・スーパーインテリジェンス」と結びつけました。スーザン・リーCFOは、「今後1年で計算コスト効率を10倍以上に改善する」ことを目指すと述べています。Fortuneは、Muse Wonderがこの取り組みから生まれたMeta初のフロンティアモデルだと報じました。このモデルファミリーの小型モデルについては、以前の記事MetaのMuse Sparkのオープンウェイト公開で取り上げています。
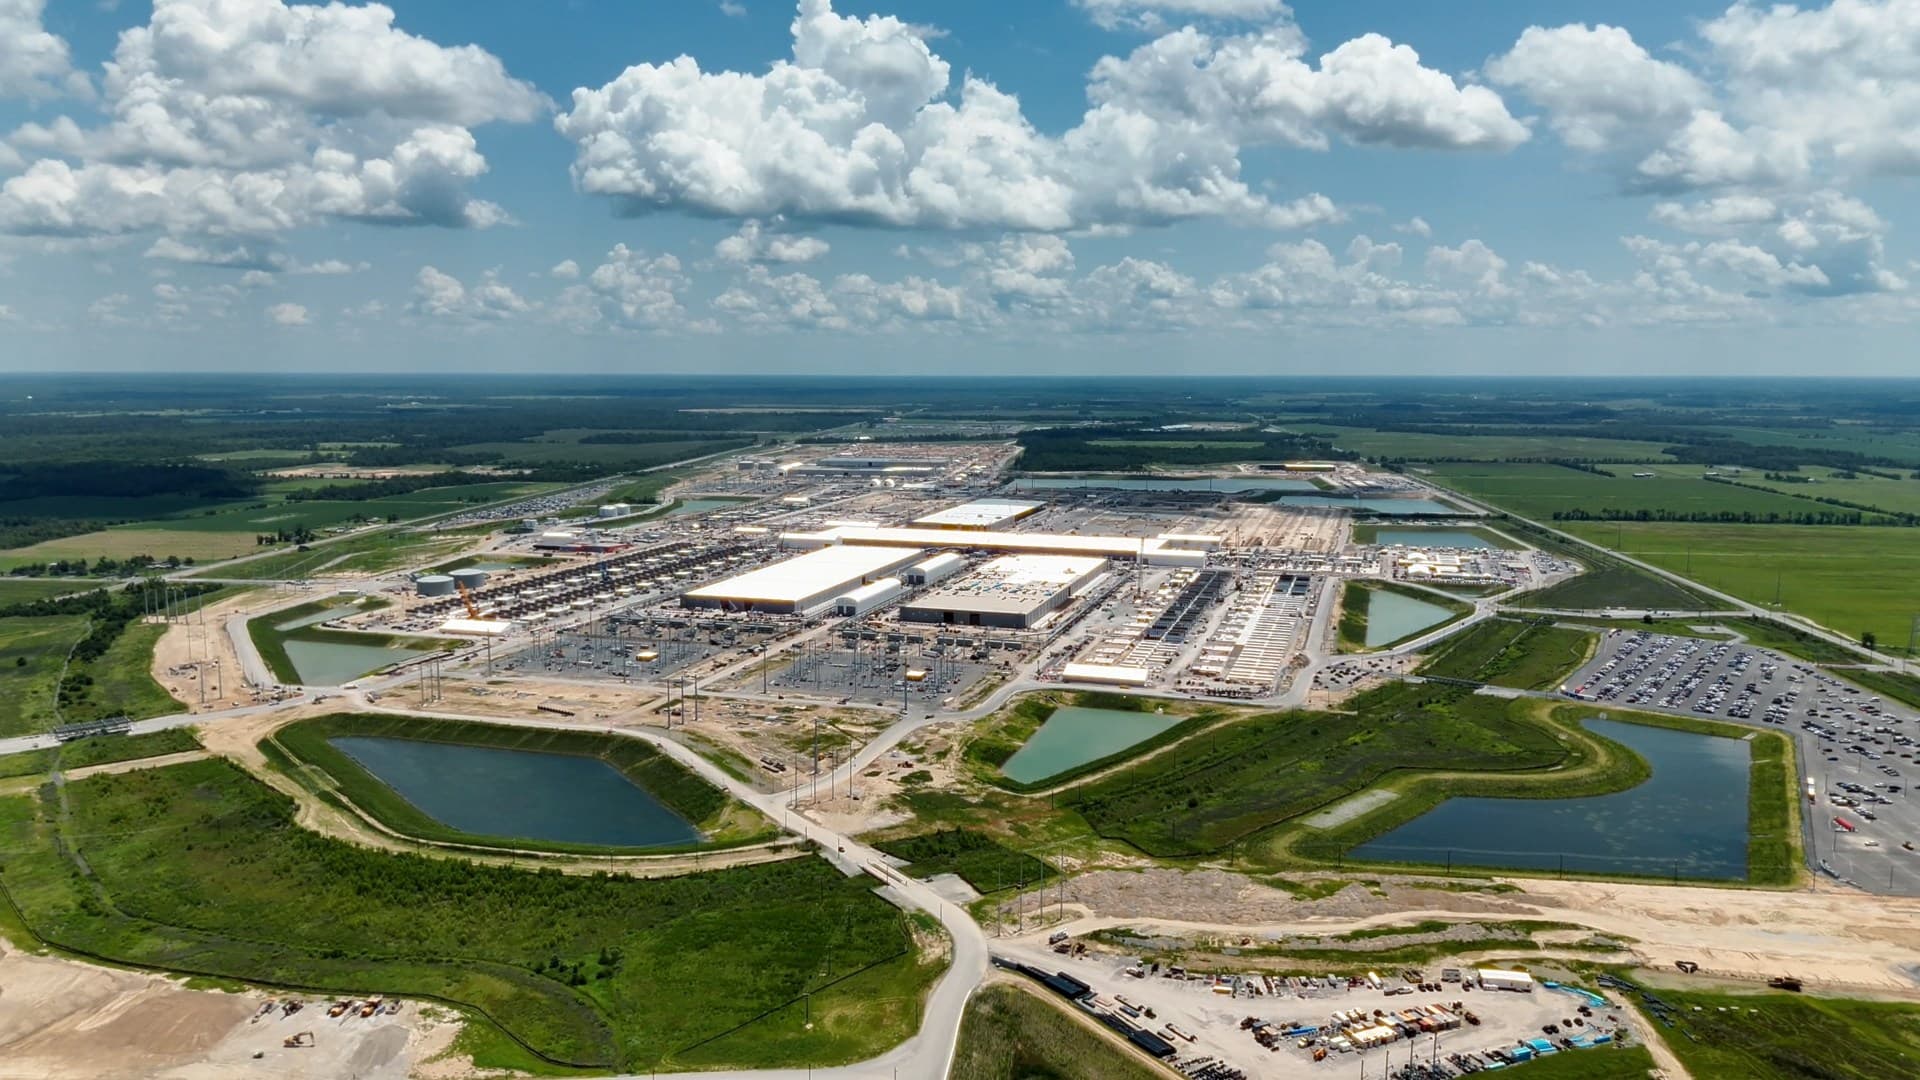
単一案件として最大のものは、ルイジアナ州リッチランド・パリッシュにあります。Metaのデータセンター公式サイトによると、Metaは2026年7月、このキャンパスを同社の拠点で最大となる5ギガワットの計算能力に拡張し、同地域への投資額は500億ドルを超えると発表しました。
Metaの資金調達の方法
営業キャッシュフローで設備投資をまかなえなくなったため、Metaはほかの3つの手段に頼っています。
- 社債。2026年第3四半期の10-Qによると、Metaは2026年5月に250億ドルの社債を発行しました。長期債務は9月30日時点で809億2000万ドルとなり、2025年末の587億4000万ドルから増えています。現金、現金同等物および有価証券の残高は824億5000万ドルでした。
- オフバランスの合弁事業。Metaは連結対象としない2つのデータセンター合弁事業に20%出資しています。2025年10月に発表したBlue Owl Capitalとのルイジアナ州の案件は開発費が約270億ドル、2026年7月に発表したBlackRockとのテキサス州エルパソの合弁事業は、総額約140億ドルの1GWの拠点を対象としています。10-Qでは、これらの合弁事業に関するMetaの最大損失エクスポージャーを684億ドルとしており、うち414億9000万ドルは残価保証です。
- 株主還元の縮小。Metaは2026年1〜9月に自社株買いを行っておらず、2025年第3四半期だけで33億3000万ドルを買い戻していたのとは対照的です。ただし、当四半期も13億6000万ドルの配当を支払っています。
残価保証とは、リース資産(ここではデータセンター)の価値がリース終了時に合意した金額を下回った場合、その差額を補塡する約束です。債務としては計上されませんが、資産価値が下がれば実際の支払義務となります。
10-Qには、解約不能の契約上の債務4545億2000万ドルと、契約済みでまだ開始していない約3557億3000万ドルのリースも記載されています。
大手テック企業とのAI投資の比較
Alphabet、Microsoft、Amazonはまだ2026年第3四半期の決算を発表していないため、各社の最新の設備投資見通しは7月下旬時点のものです。
| 企業 | 2026年設備投資の最新見通し | 発表日 | 次回決算 |
|---|---|---|---|
| Meta | 1350億〜1450億ドル | 2026年10月21日 | 発表済み |
| Alphabet | 1950億〜2050億ドル(1800億〜1900億ドルから引き上げ) | 2026年7月22日 | 10月28日 |
| Amazon | 約2200億ドル(2000億ドルから引き上げ) | 2026年7月30日 | 10月29日 |
| Microsoft | 2027会計年度の設備投資は2026会計年度から増加(会計年度は6月末締め) | 2026年7月29日 | 10月28日 |
Metaの見通しはAlphabetやAmazonを下回りますが、Metaには外部の顧客に計算資源を貸し出すクラウド事業がありません。Alphabet、Amazon、Microsoftは計算能力を他社に販売することでデータセンター投資の一部を回収できますが、Metaは自社のアプリと広告を通じて回収するしかありません。同程度の支出でもMetaのフリーキャッシュフローへの負担が重くなる理由の一つはここにあります。
2027年についてのMetaの説明
Metaは2027年の設備投資額や費用の見通しを示しませんでした。決算説明会の書き起こしによると、ザッカーバーグ氏は「来年の予算とキャパシティ計画の策定はまだかなり初期の段階にある」と述べ、リー氏は通期見通しを第4四半期決算で示すとしました。決算発表資料では、「2027年を通じて全体として力強い増収を維持する」こと、そして「中核事業と新たなAI施策の双方を支えるため、積極的な投資を続ける」ことを見込んでいるとしています。
支出の重心がどこへ移るかを示す数字がほかに2つあります。ARとVRを手がけるReality Labs部門は、第3四半期に41億3000万ドルの損失を計上し、2026年通期の損失は180億〜190億ドルとなる見通しです。投資がAIへ移ることで、2027年には約150億ドルに縮小するとされています。また、9月30日時点の従業員数は6万6775人で、前年同期から15%減少しました。
今後の注目点
- AlphabetとMicrosoftは10月28日、Amazonは10月29日に決算を発表します。各社の設備投資見通しによって、Metaの支出が業界で一般的な水準なのか、突出しているのかが見えてきます。
- Metaが例年1月下旬に発表する第4四半期決算では、2027年の設備投資と費用の見通しが初めて示される見込みです。
- 第4四半期の売上高見通しは730億〜760億ドル、2026年の総費用見通しは訴訟関連費用を含めて1750億〜1790億ドルです。
よくある質問
2026年第3四半期にMetaのフリーキャッシュフローがマイナスになったのはなぜですか?
2026年第3四半期のMetaの設備投資額は、ファイナンス・リースの元本返済を含めて349億1000万ドルで、事業が生み出した現金327億9000万ドルを上回りました。その結果、フリーキャッシュフローはマイナス21億2000万ドルとなりました(前年同期はプラス106億3000万ドル)。支出の大半はAIデータセンターとサーバーに充てられています。
Metaの2026年の設備投資額はどのくらいですか?
Metaは2026年の設備投資額を、ファイナンス・リースの元本返済を含めて1350億〜1450億ドルと見込んでいます。この見通しは2026年10月21日に、1300億〜1450億ドルから絞り込まれました。2025年の実績は722億2000万ドルで、中央値はそのほぼ2倍です。
Metaは2027年の支出見通しを示しましたか?
示していません。Metaは2027年の予算策定はまだ初期段階にあり、通期見通しは第4四半期決算で示すとしています。決算発表資料では、2027年も中核事業とAIに「積極的な投資を続ける」見込みであること、Reality Labsの損失は約150億ドルに縮小する見通しであることが記されています。
Metaのフリーキャッシュフローがマイナスになったのは今回が初めてですか?
2012年以来初めてです。Facebookは2012年5月に上場し、現在の同社の定義に基づくと、上場直後の四半期にフリーキャッシュフローがマイナスとなっていました。2026年第3四半期を「上場企業として」初のマイナスとする報道は誤りです。
MetaはAIデータセンターの資金をどのように調達していますか?
営業キャッシュフロー、社債発行(2026年5月に250億ドル)、そしてデータセンター資産を自社のバランスシートの外に置くBlue Owl CapitalおよびBlackRockとの合弁事業を通じて調達しています。また、2026年は自社株買いを停止しています。長期債務は9月末時点で809億2000万ドルに達しました。
出典
- Meta:2026年第3四半期決算プレスリリース
- SEC:Meta 2026年第3四半期 Form 8-K、Exhibit 99.1
- SEC:Meta 2026年第3四半期 Form 10-Q
- SEC:Meta 2025年第4四半期決算、Exhibit 99.1
- Motley Fool:Meta 2026年第3四半期決算説明会の書き起こし
- Fortune:Metaの第3四半期決算、設備投資とMuse
- CNBC:第3四半期決算後のMeta株
- Meta:ルイジアナ州リッチランド・パリッシュへの投資拡大
- Meta:Blue Owl CapitalとのHyperion合弁事業
- Meta:BlackRockとのエルパソのデータセンター合弁事業
- CNBC:Alphabetの2026年第2四半期決算
- Fortune:Amazonが2026年の設備投資を引き上げ
- CFO Dive:MicrosoftはAI投資計画を維持
本記事は情報提供のみを目的としたものであり、投資助言や投資勧誘ではありません。投資判断はご自身の責任で行ってください。