SKハイニックス2026年7〜9月期決算:売上高104.6兆ウォン、営業利益率80%
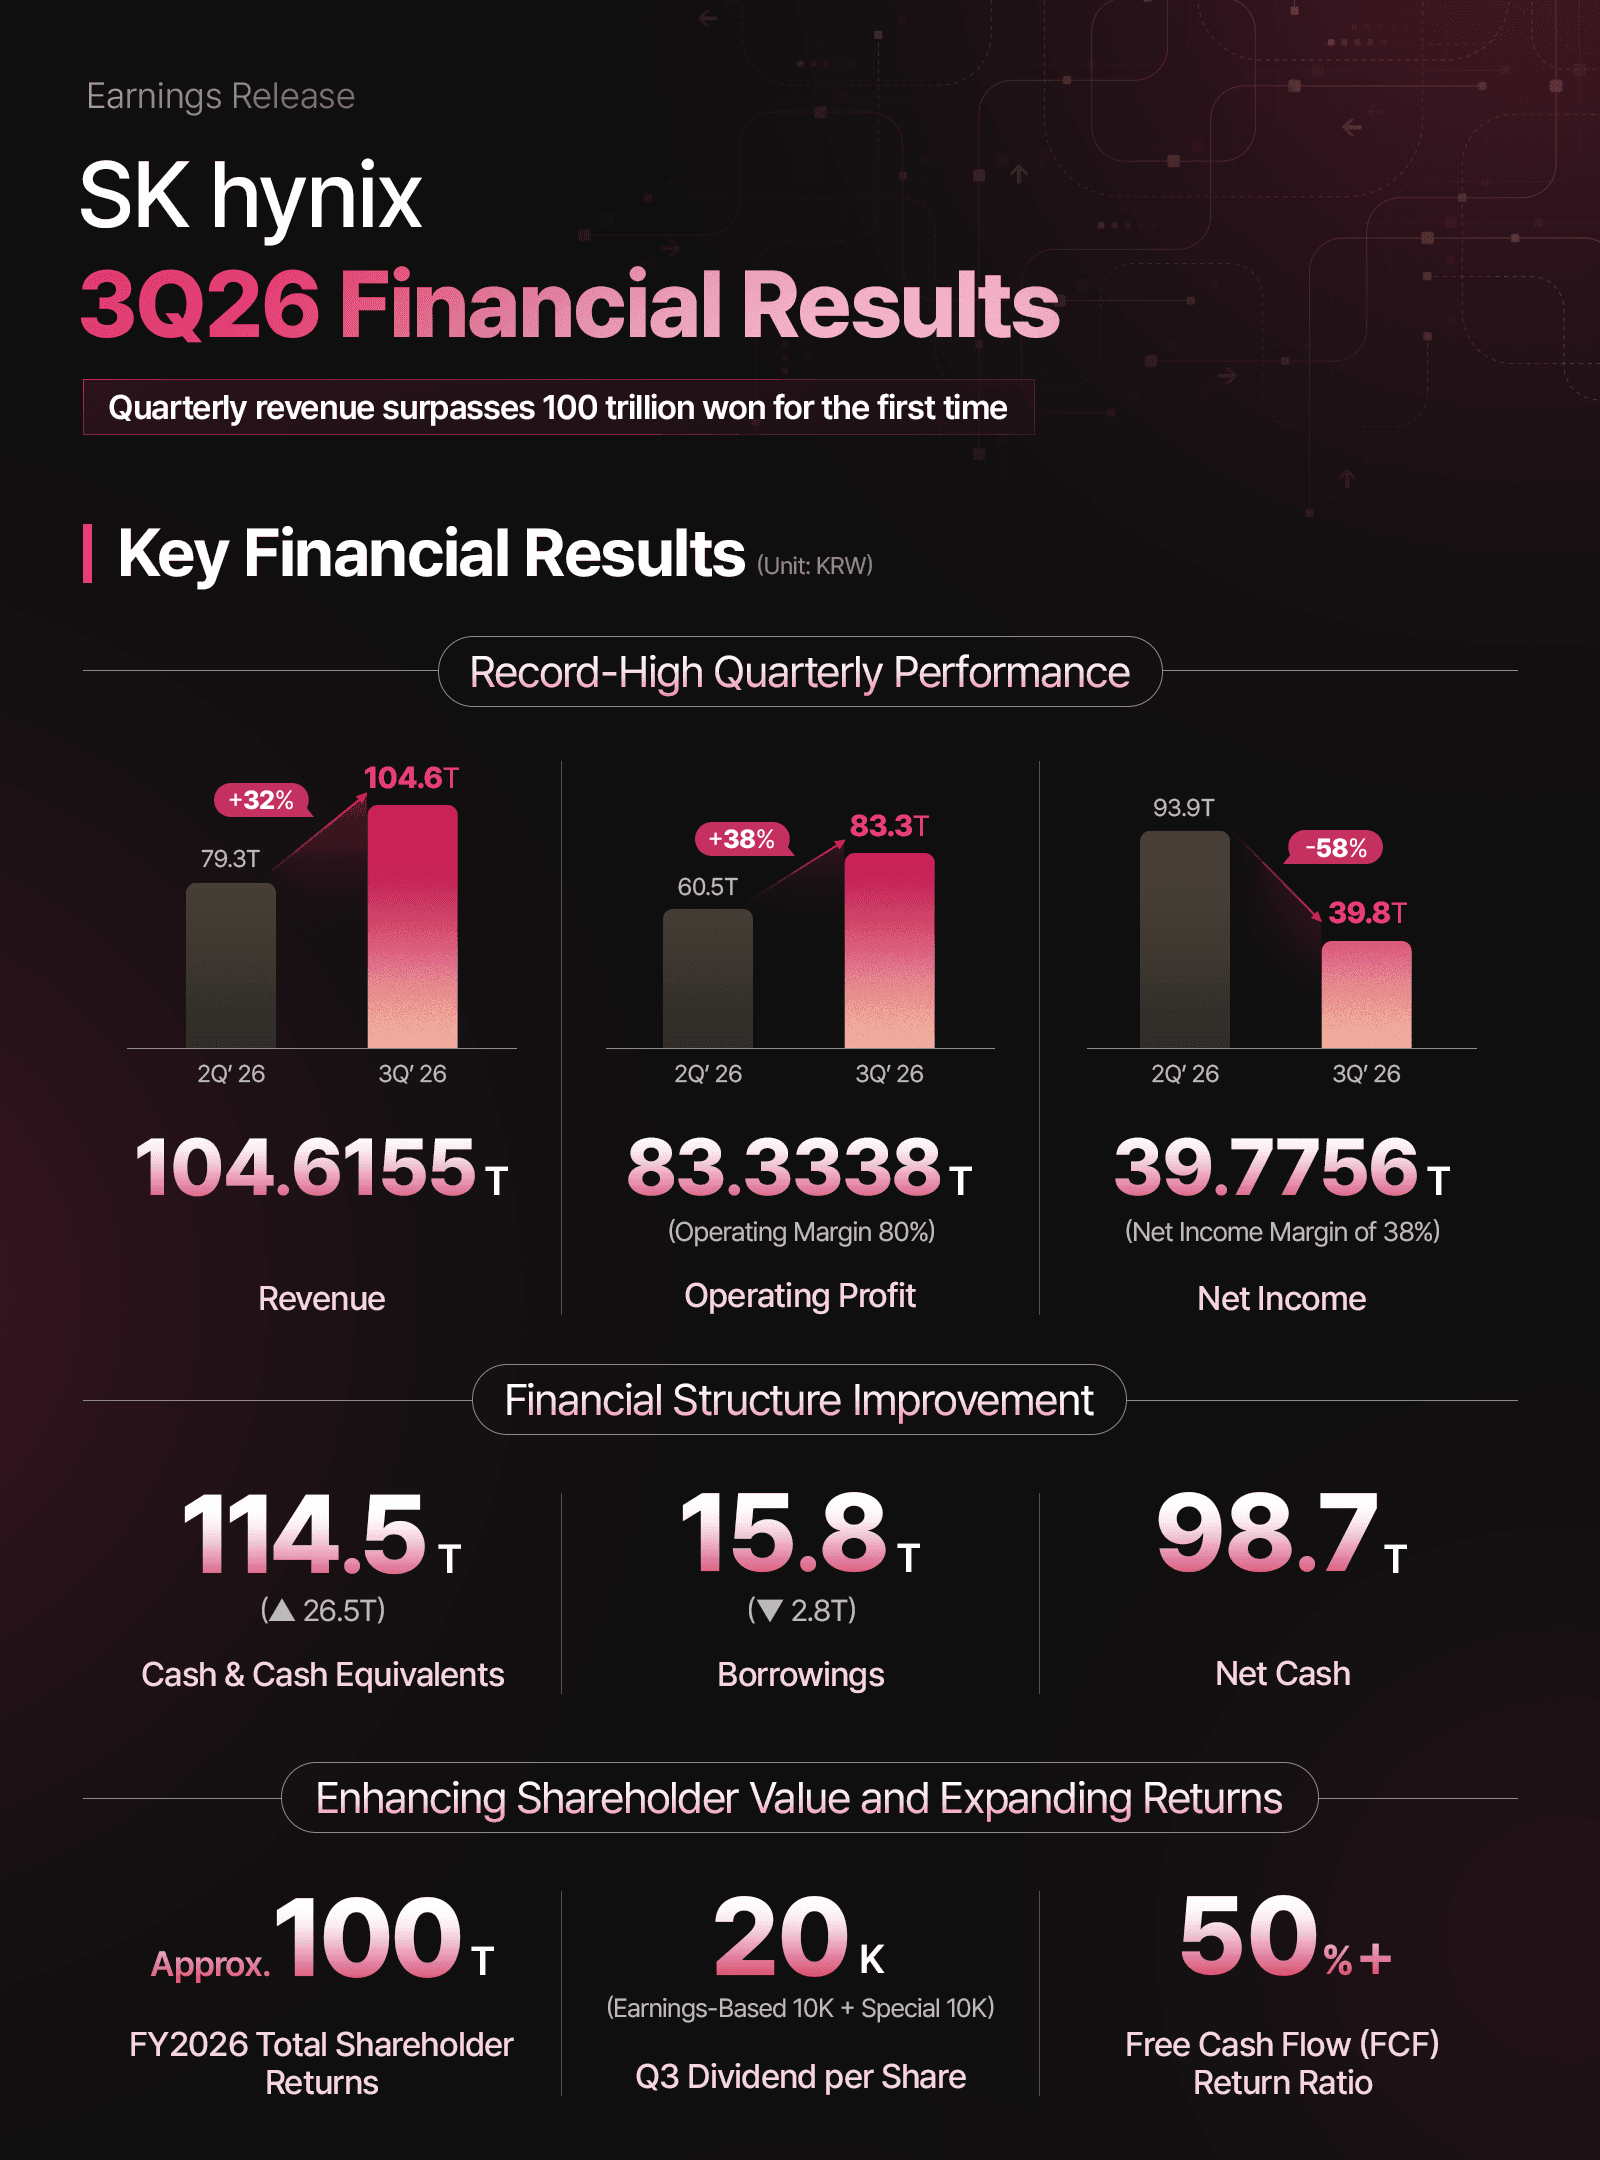
SKハイニックスは10月28日、2026年7〜9月期(3Q26)の決算を発表し、過去最高の業績を記録しました。売上高は104.6兆ウォンで、同社として初めて四半期で100兆ウォンを超えました。営業利益は83.3兆ウォン、営業利益率は80%です(SK hynix)。業績をけん引したのは、AIアクセラレーター向けの広帯域メモリ(HBM)、サーバー向けDRAM、データセンター向けSSDでした。あわせて、2026年度に約100兆ウォンを株主に還元する計画も示しています。
一方で、純利益は逆の動きとなりました。前四半期比58%減の39.8兆ウォンにとどまりました。今四半期に32.6兆ウォンの営業外費用が発生したことに加え、比較対象の4〜6月期はキオクシア株売却による一時的な利益で膨らんでいたためです。
要点
- 売上高:104.6155兆ウォン。前四半期(4〜6月期)比32%増、前年同期比328%増。
- 営業利益:83.3338兆ウォン。前四半期比38%増、前年同期比632%増。営業利益率は80%で、4〜6月期の76%、前年同期の47%から上昇しました。
- 純利益:39.7756兆ウォン。4〜6月期の93.9兆ウォンから58%減少し、純利益率は38%でした。
- 純現金(ネットキャッシュ)は98.7兆ウォンに達しました。現金および現金同等物は26.5兆ウォン増えて114.5兆ウォンとなっています。
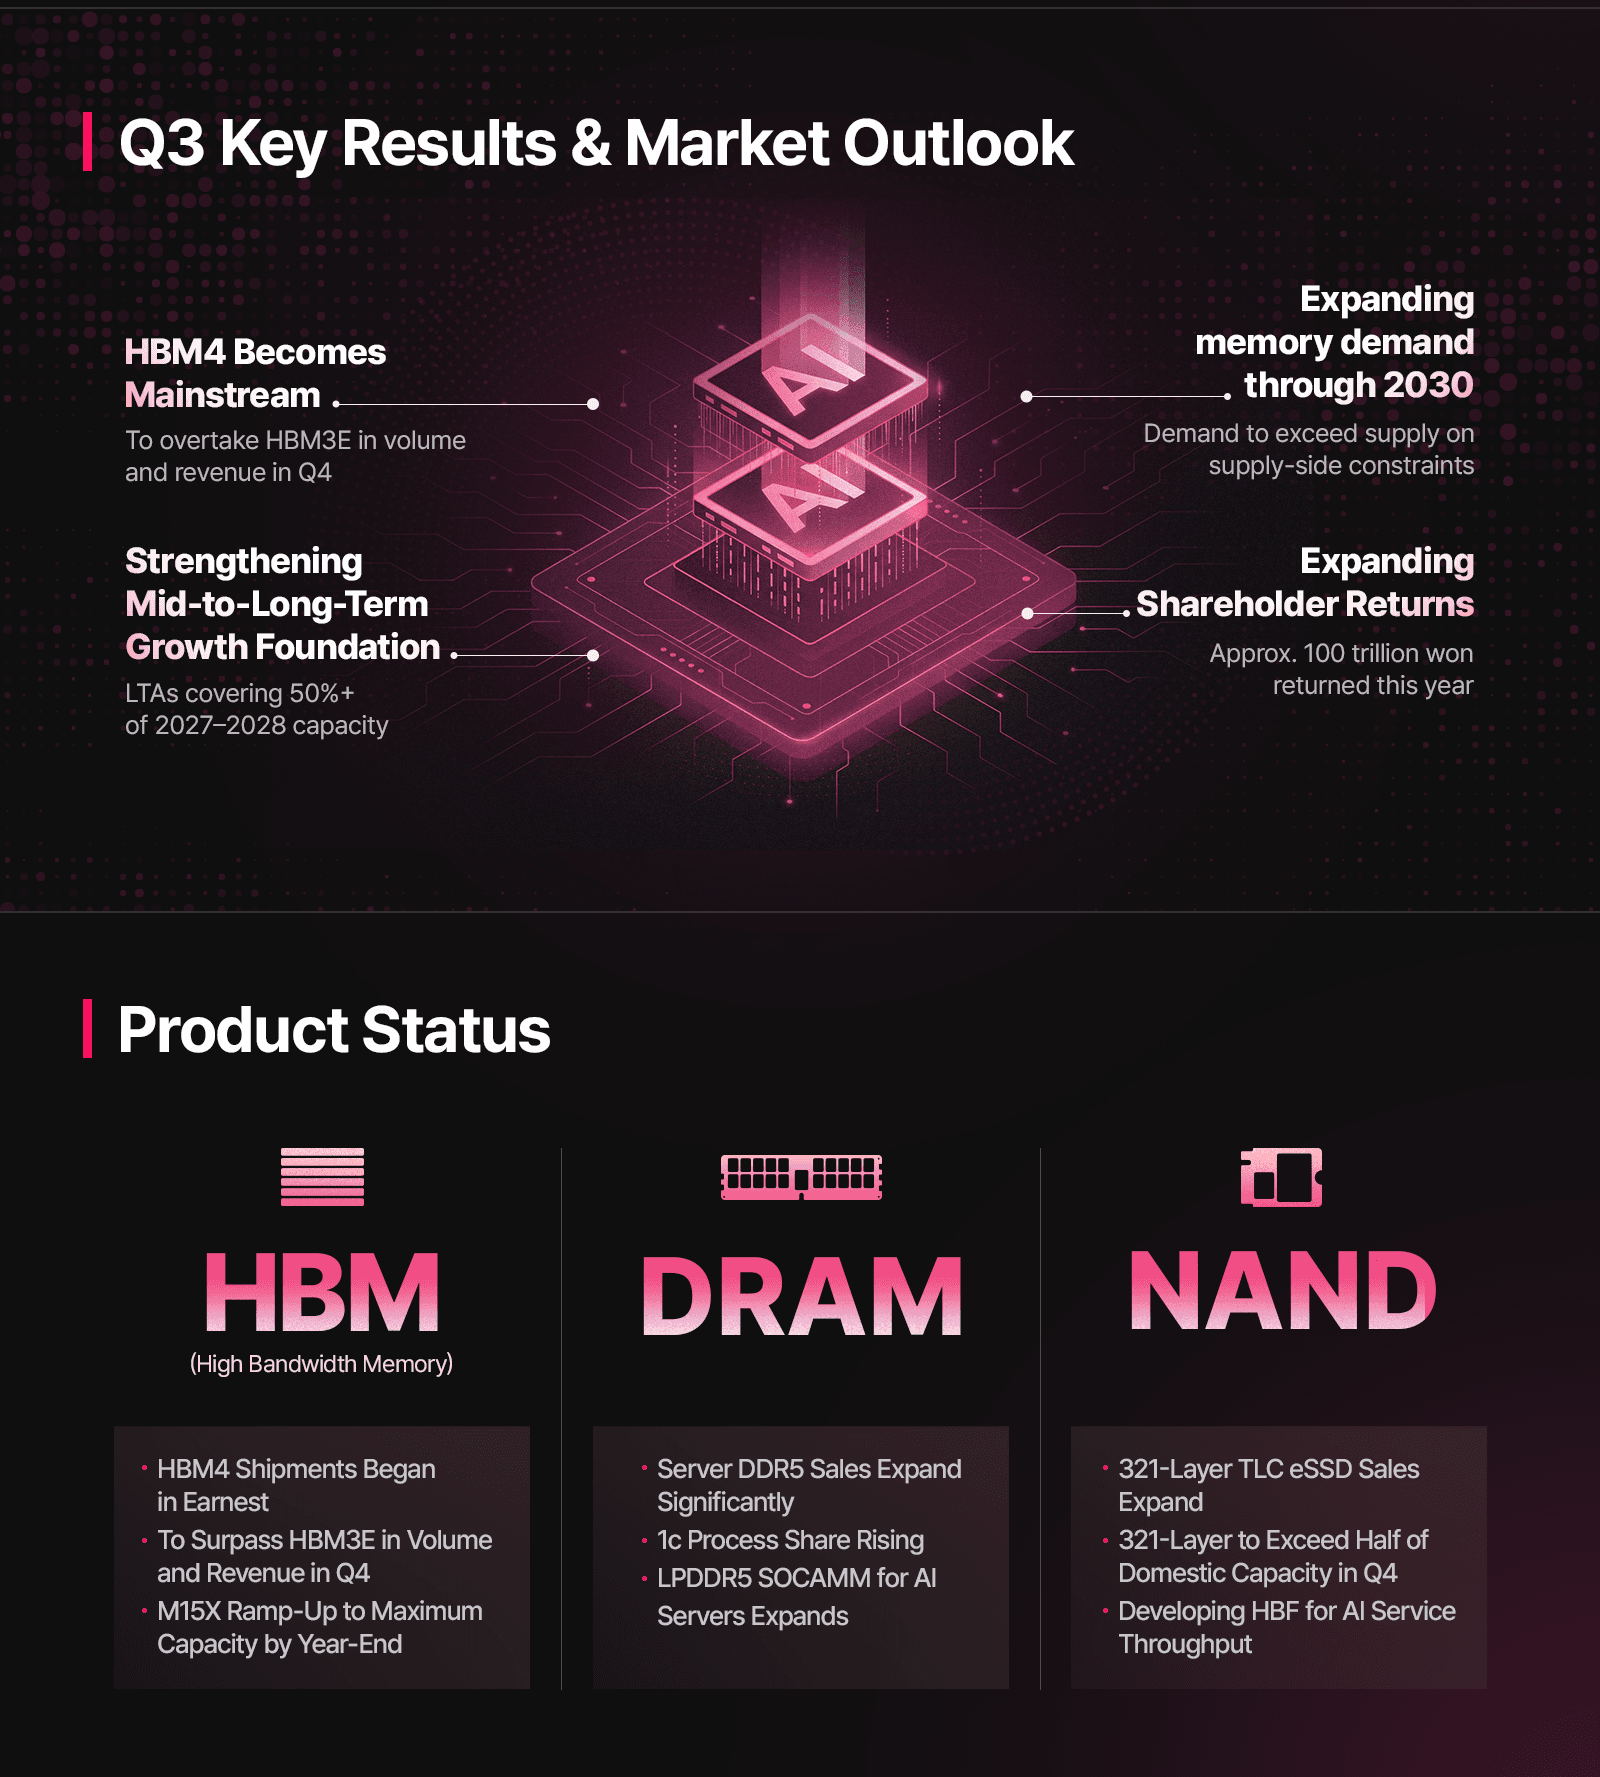
- SKハイニックスは、2026年10〜12月期(4Q26)からHBM4が出荷量と売上高の両方でHBM3Eを上回り、メモリ需要は2030年まで供給を上回り続けると見込んでいます。
- 主要顧客14社との長期供給契約が、2027年と2028年の生産能力の半分以上をカバーしています。
- 2026年度の株主還元は約100兆ウォンで、配当が30兆ウォン以上、自社株買いと消却が60兆ウォン以上です。
数字で見るSKハイニックスの2026年7〜9月期決算
数値はすべてK-IFRS連結ベースの暫定値です。SKハイニックスは、独立監査の過程で変更される可能性があるとしています。
| 3Q26 | 2Q26 | 前四半期比 | 3Q25 | 前年同期比 | |
|---|---|---|---|---|---|
| 売上高 | 104.6155兆ウォン | 79.3187兆ウォン | +32% | 24.4489兆ウォン | +328% |
| 営業利益 | 83.3338兆ウォン | 60.5426兆ウォン | +38% | 11.3834兆ウォン | +632% |
| 営業利益率 | 80% | 76% | +3ポイント | 47% | +33ポイント |
| 純利益 | 39.7756兆ウォン | 93.9226兆ウォン | -58% | 12.5975兆ウォン | +216% |
財務体質もさらに改善しました。借入金は2.8兆ウォン減の15.8兆ウォンとなり、現金が負債を98.7兆ウォン上回っています。
営業利益は市場予想を大きく上回りました。ロイターが引用したLSEG SmartEstimateの予想は76.7兆ウォンで、実績はこれを約8.6%上回っています。ブルームバーグの予想は77.5兆ウォンでした。同じ報道によると、株価は10月28日のソウル市場で11%近く上昇し、1,487,000ウォンで取引を終えました。
好業績の原動力:HBM4、サーバー向けDRAM、eSSD
HBMは、NVIDIAのGPUなどのAIアクセラレーターのすぐ隣に配置され、高速でデータを送り込む積層型のDRAMです。一般的なDRAMよりはるかに高い価格で販売されており、SKハイニックスはその最大の供給元となってきました。
DRAMでは、7〜9月期にHBM4の出荷が「本格化した」ほか、サーバー向けDDR5の販売が大きく伸びたと同社は説明しています。NANDでは、321層TLCフラッシュを採用したeSSD(データセンター向けのエンタープライズSSD)の販売が増加しました。
決算説明会では、キム・ウヒョンCFOが価格と数量の内訳を示しました(TheElecによる説明会の書き起こし)。
| 出荷量 | 平均販売価格 | |
|---|---|---|
| DRAM(3Q26) | 約10%増 | 前四半期比で20%台後半の上昇 |
| NAND(3Q26) | 小幅な減少 | 20%台半ばの上昇 |
| DRAM(4Q26見通し) | 20%台半ばの増加 | 公表なし |
| NAND(4Q26見通し) | 1桁%台半ばの増加 | 公表なし |
伸びを支えたのは数量よりも価格でした。DRAMの出荷量が約10%増だったのに対し、DRAMの平均販売価格はわずか1四半期で20%台後半も上昇しました。
HBMは依然として需要が供給を上回っています。同社によると、顧客からの要望は供給できる量の2倍を超えており、主要顧客とは2027年分のHBMの数量と価格の交渉をすでに終えたといいます。ただし、DRAM売上高に占めるHBMの比率や顧客名は明らかにしていません。ロイターはSKハイニックスをNVIDIAのサプライヤーとしており、こうした需要の背景にあるAIインフラ投資は、Metaの2026年7〜9月期の設備投資などの決算にも表れています。
営業利益が増えたのに純利益が58%減った理由
減益の要因は、営業利益より下の項目にあります。キム・ウヒョンCFOによると、7〜9月期の営業外費用は合計32.6兆ウォンでした。これには、為替レートの下落による11.6兆ウォンの為替差損と、22.9兆ウォンの投資資産評価損が含まれます(TheElec)。評価損がどの投資から生じたのかは明らかにされていません。
比較対象となる四半期も特殊でした。4〜6月期の純利益93.9兆ウォンは、同じ四半期の営業利益60.5兆ウォンを大きく上回っていました。Korea JoongAng Dailyは、その大部分がキオクシア株の売却による一時的な利益だったと報じています。前年同期と比べると、7〜9月期の純利益39.8兆ウォンは依然として216%増です。
HBM4、供給、2027年について会社側が示したこと
SKハイニックスの見通しは、需要が今後何年にもわたって供給を上回り続けることを前提としています。
- 2026年10〜12月期からHBM4が主力製品となり、出荷量と売上高の両方でHBM3Eを上回る。
- M15X工場は年末までにフル稼働に達してHBM4の生産量を増やし、龍仁(ヨンイン)クラスターの第1期は来年から本格稼働する。
- 第6世代の10nm級プロセスである1c DRAMの比率が急速に高まる。AIサーバー向けのDDR5や、LPDDR5ベースのSOCAMMモジュールの販売も拡大する。
- 10〜12月期には、321層NANDが韓国内のNAND生産能力の半分以上を占める。
- 先端プロセスの難しさや新工場の建設に時間がかかることを理由に、2030年まで需要が供給を上回ると予想している。
この見通しを支えているのが長期供給契約(LTA)です。SKハイニックスは大手クラウド事業者を含む主要顧客14社とLTAを締結しており、2027年と2028年の生産能力の50%超をカバーしています。LTAの期間は通常5年で、価格は市況を反映しながら合意した範囲内で変動します。SKハイニックスは2027年に投資を「大幅に」増やすとしていますが、設備投資の金額は示していません。
100兆ウォンの株主還元計画
SKハイニックスは、2026年度に約100兆ウォンを株主に還元する計画です。
- 現金配当は30兆ウォン以上。
- 自社株買いと消却は、8月に発表した40兆ウォンの自社株買いを含めて60兆ウォン以上。この自社株買いは先週完了しており、取得した株式は近く消却されます。
- フリーキャッシュフローの50%以上を還元する目標。
7〜9月期については、取締役会が総額14兆ウォン、1株当たり20,000ウォンの現金配当を承認しました。内訳は普通配当10,000ウォンと、キオクシアへの投資で得た利益を原資とする特別配当10,000ウォンです。あわせて20兆ウォンの自社株買いも承認しました。このうち半分の10兆ウォンは株主還元として消却されます。残りの約10兆ウォンは従業員の報酬に充てられ、還元額には含まれません。
クァク・ノジョンCEOは、同社の原則は「戦略的投資で得た成果の大部分を株主と分かち合うこと」だと述べました。またSKハイニックスは、NAND子会社ソリダイム(Solidigm)のIPO検討を取りやめたことも明らかにしました。このIPOは、ソリダイムの設備拡張に向けて外部資金を調達するためのものでした。クァクCEOは、最近の金融市場の変動と半導体株の調整を総合的に考慮した判断だと説明しています。
他社との比較
SKハイニックスは、より少ない売上高で、最大手の半導体メーカーに迫る利益を上げるようになっています。
| 企業 | 直近の四半期 | 売上高 | 営業利益または営業利益率 |
|---|---|---|---|
| SKハイニックス | 3Q26(9月30日まで) | 104.6兆ウォン | 83.3兆ウォン、営業利益率80% |
| サムスン電子 | 3Q26(9月30日まで) | 195.3兆ウォン | 107.4兆ウォン |
| マイクロン | 2026年度第4四半期(9月3日まで) | $54.23B | GAAP営業利益率80.7% |
出典:SKハイニックス、Investing.comによるサムスン電子の2026年7〜9月期決算説明会、Yahoo Financeによるマイクロンのプレスリリース
ソウル経済新聞の集計によると、SKハイニックスの四半期営業利益は、サムスンとNVIDIAに次いで世界のテック企業の中で3位でした。ただし、同紙は使用した為替レートや比較した会計四半期を公表していないため、この順位はおおよその目安と考えたほうがよいでしょう。
HBMをめぐる競争は今年に入って激しさを増しています。BigGo Financeが報じたCounterpoint Researchの売上高ベースのデータでは、SKハイニックスのHBMシェアは2026年1〜3月期の58%から4〜6月期には50%に低下し、サムスンは21%から33%に上昇しました。サムスンは自社の決算説明会で、HBM4の売上高が前四半期の3倍以上になったこと、2027年分のHBM供給はすでに完売していることを明らかにしています。中国側のAI半導体の動きについては、カンブリコンの2026年7〜9月期決算も参考になります。
注視すべきリスク
- HBM4のタイミング:TrendForceは朝鮮ビズ(Chosun Biz)を引用し、HBM4の出荷が「2四半期連続で期待に届かなかった可能性がある」と報じました。NVIDIAのRubinの展開の遅れや、チップの調整期間の長期化が理由として挙げられています。SKハイニックス自身は、10〜12月期にHBM4がHBM3Eを上回るとの見通しを示しています。
- メモリ価格:今四半期の成長の大部分は販売価格の上昇によるものです。メモリは景気の波を受けやすい事業であり、長期供給契約のもとでも価格は合意した範囲内で変動します。
- 為替:11.6兆ウォンの為替差損は、本業が好調でも、ウォン相場の水準しだいで純利益が大きく動きうることを示しています。
- 競争:サムスンのHBMシェアが上昇し、2027年分のHBM供給も完売していることから、SKハイニックスはもはや唯一の大手HBM4サプライヤーではありません。
- 投資:2027年の設備投資は大幅に増える予定ですが、金額が示されていないため、フリーキャッシュフローや50%の還元目標への影響はまだわかりません。
よくある質問
SKハイニックスの2026年7〜9月期決算はどうだったのですか?
SKハイニックスの2026年7〜9月期は、売上高104.6兆ウォン、営業利益83.3兆ウォン、純利益39.8兆ウォンでした。売上高は前四半期比32%増、前年同期比328%増で、営業利益率は80%でした。
2026年7〜9月期にSKハイニックスの純利益が減ったのはなぜですか?
営業利益は38%増えたものの、純利益は前四半期比58%減となりました。11.6兆ウォンの為替差損と22.9兆ウォンの投資資産評価損を含め、32.6兆ウォンの営業外費用を計上したためです。また、4〜6月期の純利益は、キオクシア株の売却による一時的な利益で押し上げられていました。
SKハイニックスは2026年にどれくらい株主に還元しますか?
約100兆ウォンです。内訳は、現金配当が30兆ウォン以上、自社株買いと消却が60兆ウォン以上です。7〜9月期の配当は1株当たり20,000ウォンで、その半分はキオクシアへの投資利益による特別配当です。
HBM4がSKハイニックスの主力HBM製品になるのはいつですか?
SKハイニックスは、2026年10〜12月期からHBM4が出荷量と売上高の両方でHBM3Eを上回ると見込んでいます。M15X工場は年末までにフル稼働に達する予定です。
出典
- SKハイニックス:3Q26決算発表
- TheElec:SKハイニックス3Q26決算説明会の書き起こし(韓国語)
- ロイター(Investing.com経由):SKハイニックスの7〜9月期利益が7倍超に
- Yahoo Finance:SKハイニックスの7〜9月期利益が予想を上回る
- Korea JoongAng Daily:SKハイニックス、4〜6月期に過去最高益
- Investing.com:サムスン電子 2026年7〜9月期決算説明会の書き起こし
- Yahoo Finance:マイクロン、過去最高の業績を発表
- ソウル経済新聞:SKハイニックスの7〜9月期営業利益、世界のテック企業で3位
- BigGo Finance:CounterpointのHBMシェアデータ
- TrendForce:SKハイニックス7〜9月期決算プレビュー
本記事は情報提供のみを目的としたものであり、投資助言や投資勧誘ではありません。投資判断はご自身の責任で行ってください。